
Медный парадокс: почему цена ломится вверх, когда склады трещат от запасов
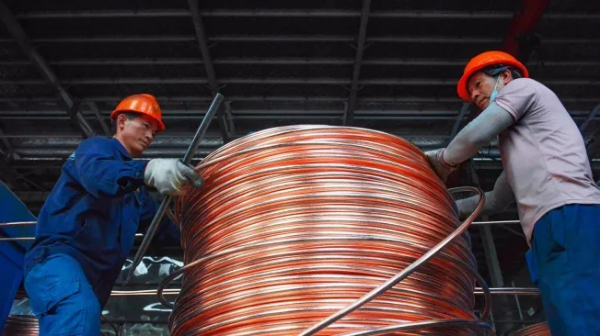
В то время как классическая экономическая теория учит нас, что избыток предложения должен давить на цену, медь на мировых биржах демонстрирует удивительный парадокс. За последние двенадцать месяцев стоимость этого красного металла взлетела на 40%, обновляя исторические максимумы, хотя склады и статистические отчеты упорно сигнализируют о профиците. Это противоречие взорвало спокойствие сырьевого рынка и заставило инвесторов, трейдеров и промышленных гигантов гадать: что движет ценами, если не баланс спроса и предложения?
На сегодняшний день трехмесячные фьючерсы на медь на Лондонской бирже металлов (LME) торгуются в районе $13 691 за тонну, лишь слегка скорректировавшись после пикового значения в $14 153, достигнутого в середине мая. Для сравнения: в конце июля 2025 года тонна стоила менее $9 800. Рост впечатляющий, но еще более впечатляющим выглядит фундаментальный фон. По данным Международной исследовательской группы по меди (ICSG), за первые пять месяцев 2026 года мировое производство рафинированной меди увеличилось на 3% в годовом исчислении, достигнув 12,05 миллиона тонн. Потребление за тот же период выросло скромнее — на 2,2%, до 11,58 миллиона тонн. Итогом стало образование избытка в 221 тысячу тонн, что почти вдвое превышает показатель аналогичного периода прошлого года, когда профицит составлял 117 тысяч тонн.
Казалось бы, цифры упрямо говорят о затоваривании, но рынок живет своей жизнью. Ключ к разгадке этого феномена лежит в плоскости не столько реальной экономики, сколько ожиданий и геополитических рисков. Как пишет Bloomberg, главным драйвером ралли стали перспективы введения импортных пошлин Соединенными Штатами. В конце июня Министерство торговли США обнародовало рекомендацию о поэтапном повышении пошлин на рафинированную медь: с 15% в 2027 году до 30% в 2028-м. Эта угроза спровоцировала панический накопление металла на американских складах, чтобы успеть завезти партии до вступления ограничений в силу. Потоки меди хлынули в США, оголив предложение в других регионах мира и создав локальный дефицит. Однако интрига сохраняется: Белый дом до сих пор не сделал официального заявления по этим пошлинам, и рынок застыл в ожидании, периодически отыгрывая новости в ту или иную сторону.
Впрочем, тарифная история — лишь верхушка айсберга. Эксперты выделяют целый клубок структурных факторов, поддерживающих высокие цены. Портал Trading Economics связывает удорожание меди с глобальной «зеленой» повесткой и бумом строительства центров обработки данных (ЦОДов). Переход на возобновляемую энергетику требует колоссального количества меди для ветряных турбин, солнечных панелей и модернизации электросетей. А искусственный интеллект, в свою очередь, стимулирует строительство дата-центров, каждый из которых потребляет тысячи километров силовых кабелей, трансформаторов и систем охлаждения, где медь незаменима. Инвестиционный стратег УК «Арикапитал» Сергей Суверов подчеркивает: участники рынка рассматривают текущий профицит как временное явление и делают ставку на то, что по мере реализации инфраструктурных проектов потребление начнет существенно опережать рост добычи.
Дополнительным фактором нервозности стала ситуация в Китае — крупнейшем мировом потребителе меди. Долгая и упорная борьба китайских властей с махинациями в сфере оборота лома черных и цветных металлов, связанными с возмещением НДС, привела к неожиданным последствиям. Очистка отрасли от серых схем сократила предложение вторичной меди, что вынудило остановить часть перерабатывающих заводов и резко увеличить спрос на импортное сырье. Это создало эффект сжатия рынка в самый разгар высокого сезона потребления.
На стороне предложения тоже не все гладко. Партнер Kept Наталья Величко обращает внимание на проблемы с восстановлением крупных рудников. Например, индонезийское месторождение Grasberg, третье в мире по величине карьер по добыче меди, как ожидается, выйдет на полную мощность лишь к концу 2027 года. Прогноз по загрузке этого гиганта на вторую половину текущего года был пересмотрен с 85% до 65%, что существенно отодвигает перспективу насыщения рынка первичным металлом и усиливает ожидания будущего дефицита.
Нельзя сбрасывать со счетов и инфляционно-логистическую составляющую. Заметно подорожали себестоимость добычи, энергоносители и морские перевозки. Военная напряженность в Персидском заливе взвинтила фрахтовые тарифы и страховые премии, что неминуемо закладывается в конечную цену металла для потребителя.
Эта турбулентность крайне выгодно сказалась на позициях горнодобывающих компаний. Например, «Норильский никель», традиционно ассоциирующийся с палладием и никелем, неожиданно для многих получил мощную поддержку от медного направления. По оценкам, в текущей конъюнктуре на долю меди пришлось более 30% выручки компании. Успех настолько значителен, что в отраслевых кругах уже поговаривают о том, не пора ли гиганту задуматься о смене бренда на «Норильскую медь», настолько весомым стал вклад этого металла в финансовые показатели.
Заглядывая в будущее, Международная исследовательская группа по меди делает осторожно оптимистичные прогнозы. ICSG ожидает, что в 2026 году производство рафинированной меди вырастет на 1,9%, достигнув 28,76 миллиона тонн, в то время как потребление увеличится на 1,6% до 28,66 миллиона тонн. Таким образом, профицит рынка может сократиться на 79% по сравнению с прошлым годом и упасть до 96 тысяч тонн. Однако эти цифры могут быть легко переписаны в зависимости от того, как будут развиваться события вокруг пошлин, насколько быстро Китай решит свои проблемы с ломом и сможет ли горнодобывающая отрасль наверстать отставания на ключевых рудниках.
Пока же на рынке царит состояние неопределенности, которое, как это ни парадоксально, является лучшим топливом для роста цен. Инвесторы играют на опережение, закладывая в котировки будущие риски. Медь сегодня — это не просто сырье, это политический инструмент, экологическая ставка и индикатор технологического прогресса одновременно. И до тех пор, пока мир не получит ясности по одному из этих фронтов, феномен «дорогого избытка» будет сохраняться.


